~ 知らなくてもなんとかなるかもしれないけど、知ってたらきっと役立つ情報をお届けします ~ 第254号 令和8年9月発行
A COLUMN ~記事~
豊田市役所のカイゼン ~ 行政サービスの簡略化
以前よりこの通信でも何度か取り上げたのですが、オンライン化に伴ってか市区町村の窓口対応が簡略化されてきています。一番わかりやすいところで言うと、住民票や印鑑証明書をコンビニで取得できる(名古屋市等一部自治体を除く)ようになった代わりに、最近多くの自治体で窓口受付時間が「9時から16時」に短縮されました(以前は8時30分から17時)。たしかに、コンビニで住民票を取得する場合、24時間対応ですし、取得費用も100円~50円安く取得できます。ただ、コンビニで取得した場合、前住所の記載がなく住所変更登記に使用できなかったり、司法書士の職権取得の場合はコンビニではできない等の不具合が生じます。窓口受付時間を短くするなら、サービス内容をもっと充実させて欲しいと当職は常々思っています。
そんな折り、久しぶりに豊田の市役所に用事があり、 窓口へ行ってきました。そこで目にしたのが、「証明書コンビニ交付10円キャンペーン」のポスターです。トヨタ自動車のお膝元であり、資金力もある豊田市、通常の窓口交付の住民票・印鑑証明書も他の自治体より安い150円で取得できる市です。その豊田市が、コンビニで住民票・印鑑証明書を(期間限定ですが)「10円」で 取得できるとのこと。50円、100円安くするのではなく、「10円」というとさすがにインパクトがあります。窓口でなくコンビニで取得しようかという動機付けにもなるし、窓口が16時で閉まってしまうことも受け入れざるをえません。
当職も多くの市役所窓口に行くことがあるのですが、昔から豊田市だけはひと味違っていました。豊田市は市民課の窓口が頻繁に模様替えされるのです。待っている際の並び方の変更、受付番号カードの導入、待ち時間短縮の工夫、取得する証明書によってその場で渡してくれる場合と番号札で待つ場合との併用…等、行く度にどんどんサービスが良くなっている印象があるのです。さすがトヨタ自動車のお膝元。トヨタ流の「カイゼン」を豊田市役所も取り入れているのではと思うのは当職だけではないと思います。
豊田市が裕福な自治体だからという理由だけではないと思います。「カイゼン」により効率的に事務処理できるようになれば、人件費の節約にもなり、お金のない自治体にとっても結果有益なのではと思います。よりよいサービスを求めて変化してくれているのが目に見えてわかれば、窓口受付時間が短縮されても納得できます。
N市役所もO市役所も豊田市役所を見習ってくれたらいいのに…

EXPLANATION ~解説~
贈与税① ~ 不動産にまつわる税金⑨
「贈与税」は個人から財産を無償で受け取ったときに、その受け取った人が支払う税金です。
贈与税はお金だけではなく、株式や車、宝石等を受け取った際にもかかります。よく、人気のキャバ嬢やホストが「車をもらった」なんてエピソードをテレビ番組などで披露することがありますが、そういったプレゼントにも本来かかる税金です(彼らが贈与税申告をしているか、贈与税を払っているかはさだかではありませんが…)。
もちろん、不動産を贈与した場合も贈与税はかかります。不動産は高価な財産であるため、贈与税のしくみをわかっていないと、大変な額の税金が課せられることになります。逆に、そのしくみをよく理解していれば、相続税対策等に上手に利用することも可能です。
1 不動産を贈与する場合の価額
不動産贈与税の計算には、まず贈与対象となる不動産の価額を把握する必要があります。
土地は路線価方式(市街地の宅地)または倍率方式(農村・山間部)で評価され、建物は固定資産税評価額を基準に算定します。(ながしま事務所通信No.246参照)
路線価・倍率は、国税庁の「財産評価基準書」
(https://www.rosenka.nta.go.jp)で確認することができます。
2 暦年贈与のしくみ(基礎控除)
暦年贈与とは、毎年1月1日から12月31日までに行われた贈与の合計額に対して、贈与税を課すことです。
暦年贈与には、受贈者1人につき年間110万円までの基礎控除があり、年間の贈与の合計額から110万円を差し引いた残額に、贈与税率を乗じて贈与税を計算します。したがって、同じ受贈者に対する年間の贈与が、110万円以下であれば贈与税はかかりません。
例えば、路線価が300万円の不動産を3人の息子に3分の1ずつ贈与する場合には、一人の取得分が100万円(110万円以下)になるため、贈与税はかかりません。
600万円の不動産を同様に贈与しようと思った場合でも、今年半分、残りを来年贈与すれば、一切贈与税を支払わなくてよいことになります。
3 贈与税率
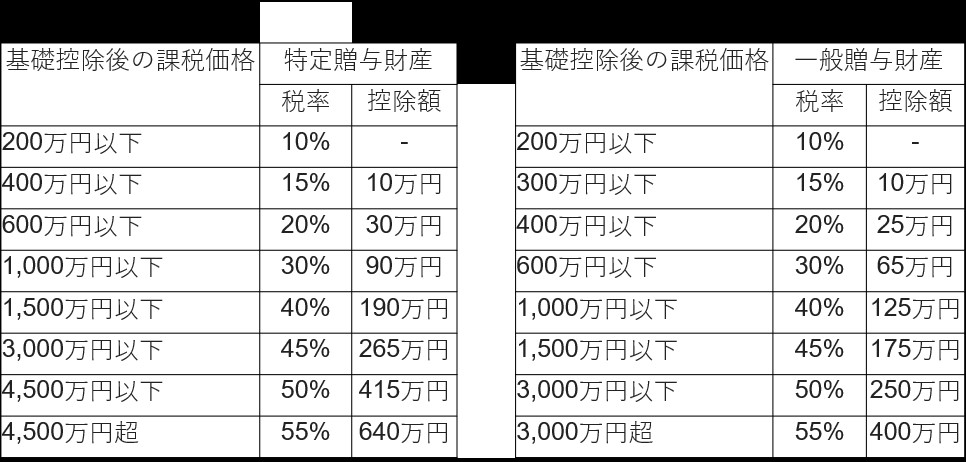
贈与税率には、特例贈与財産用と一般贈与財産用の2パータンがあります。
特例贈与財産用は、祖父母や両親などの直系尊属から、贈与の年の1月1日時点で18歳以上の子や孫などへの贈与に使用します。
これ以外には一般贈与財産用を使用します。
次号以降で、贈与税の具体的計算方法や特例について解説します