~ 知らなくてもなんとかなるかもしれないけど、知ってたらきっと役立つ情報をお届けします ~ 第255号 令和8年10月発行
A COLUMN ~記事~
五十代の魅力 ~ 体力の低下は仕方ない
毎年春と秋の年2回、事務所入り口のシンボルツリー「シマトリネコ」の剪定を行います。事務所を建てた20年前は小さな苗木だったのに、現在は高さ5メートルほどにまで成長しています。放っておくと、事務所の看板を覆い隠し、建物の方へも伸びてきてしまうため、剪定をしなければなりません。剪定の知識も技術も当職にはありませんが、いつも適当に小さくなるように枝を切っています。「切りすぎた」と思うこともありますが、数週間経てばまた枝が伸び、綺麗に成長してくれる愛すべき庭木です。ただ、年々背も高くなり、枝も太くなっていくため、剪定には相当の体力が必要となります。
今年は長雨の影響か例年より大きく育ってしまったシマトリネコ。剪定するのも一苦労でした。剪定ばさみとのこぎりを使い、時には事務所の2階の窓から身を乗り出し、時には脚立で事務所の壁によじ登り、不安定な体勢で剪定ばさみを振るいます。普段使わない筋肉をフル稼働させても、なかなか上手に切ることはできません。1時間ほどで作業は終了しましたが、終わってみれば疲労困憊、息もあがって、しばらく動くことができませんでした。普段から犬の散歩以外の運動をしない不摂生のため体力がないのかとも思いますが、数年前まではこんなことはありませんでした。五十代の年齢、加齢を実感した剪定作業でした。
当職も開業20年を超えました。当然当職も20年歳をとります。ピチピチの30代だった当職ももう50代、おじさんも超えて初老の域です。体力や見た目はどんどん衰えていきます。それでも、世の50代より若くエネルギッシュでいたつもりなのですが、寄る年波には勝てません。
司法書士の業界内でも、まだ若者の部類だと思っていたのですが、年齢的には中堅キャリア的にはベテランの域にさしかかっています。それでも若い同業者にまだ負けるつもりはありません。50代は50代で、見た目で言えば貫禄や安心感、そして培った経験や人脈といった魅力があります。そして、行動力やフットワークは若者にも負けないつもりです。
まだまだ、老け込むには早いですよね。(と思いたい…)

EXPLANATION ~解説~
贈与税② ~ 不動産にまつわる税金⑩
本号では不動産の贈与における贈与税の具体的計算について解説します。
1 不動産の贈与(実例)
不動産を贈与する場合、贈与税評価(土地は路線価、建物は固定資
産税評価額)から、暦年贈与の基礎控除額(110万円)を控除して、
一般贈与財産の税率を掛けます。
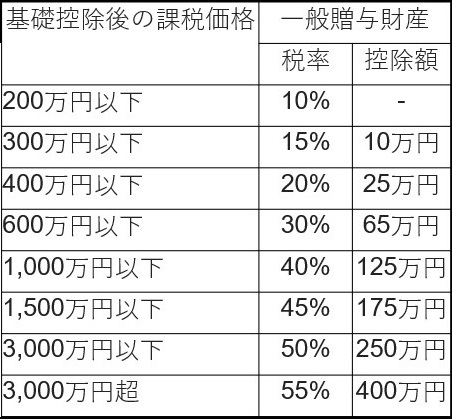
例1) 路線価500万円の土地を贈与する場合
(500万円(不動産の額) - 110万円(基礎控除)) × 20/100(税率) - 25万(控除額) = 53万円
例2)路線価1000万円の土地と固定資産税評価額500万円の建物を贈与する場合
(1500万円(不動産の額) - 110万円(基礎控除)) × 45/100(税率) - 175万円(控除額) = 432万5,000円
※ 子や孫に対する生前贈与の場合には「相続時精算課税制度」の利用により、節税(この例の場合は非課税)することが可能です。(次号で要件や詳細を解説します)
2 夫婦間の贈与
夫婦間で不動産を贈与する場合、要件を満たせば、基礎控除110万円と別に最大2000万円まで贈与税が非課税になります(合計最大2110万円)。 この特例の適用を受けるには申告が必要です。
<要件>
(1) 夫婦の婚姻期間が20年を過ぎた後に贈与が行われたこと
(2) 配偶者から贈与された財産が、 居住用不動産であること又は居住用不動産を取得するための金銭であること
(3) 贈与を受けた年の翌年3月15日までに、贈与により取得した居住用不動産に、贈与を受けた者が現実に住んでおり、その後も引き続き住む見込みであること
例3)路線価1000万円の土地と固定資産税評価額500万円の自宅を夫婦間で贈与する場合
不動産の額1500万円(2110万円以下なので) 非課税
例4)路線価2000万円の土地と固定資産税評価額1000万円の自宅を夫婦間で贈与する場合
3000万円(不動産の価格) - 2110万円(非課税分) = 890万円(課税額)
890万円(課税額) × 40/100(税率) - 125万円(控除額) = 231万円
次号では、相続時精算課税制度について解説します